سپا چیست؟ راهنمای حواله SEPA و انتقال یورو در اروپا
 Krishna
 انتشار:
 بروزرسانی:
 زمان مطالعه:7 دقیقه
فهرست مطالب
اگر برای پرداخت به یک شرکت، فروشگاه یا حساب بانکی اروپایی با عبارت SEPA روبه رو شده اید، احتمالا اولین سؤال شما این است که سپا چیست و چه تفاوتی با حواله بانکی معمولی دارد. SEPA یک چارچوب استاندارد برای انتقال یورو میان حساب های بانکی کشورهای عضو این منطقه است و بسیاری از پرداخت های یورویی فرامرزی را ساده تر می کند. به همین دلیل، حواله SEPA یکی از رایج ترین روش های جابه جایی یورو در اروپا محسوب می شود.
SEPA چیست؟
SEPA مخفف عبارت Single Euro Payments Area به معنی منطقه واحد پرداخت یورو است. هدف اصلی آن، یکپارچه کردن پرداخت های یورویی میان کشورهای عضو و کاهش تفاوت میان انتقال پول داخلی و انتقال پول به یک کشور اروپایی دیگر است.
به زبان ساده، فرض کنید در آلمان حساب بانکی دارید و قصد دارید 1000 یورو برای شخصی در فرانسه بفرستید. اگر بانک فرستنده و گیرنده از انتقال SEPA پشتیبانی کنند، این پرداخت می تواند از طریق استانداردهای مشترک سپا انجام شود.
البته SEPA نام یک بانک یا ارز جدید نیست. این سیستم مجموعه ای از استانداردها و طرح های پرداخت است که بانک ها و مؤسسات مالی شرکت کننده بر اساس آن انتقال های یورویی را پردازش می کنند.
SEPA مخفف چیست؟
عبارت SEPA از چهار واژه زیر ساخته شده است:
- Single: واحد
- Euro: یورو
- Payments: پرداخت ها
- Area: منطقه
در نتیجه، SEPA را می توان منطقه یکپارچه پرداخت های یورویی دانست، چارچوبی که برای ساده تر و هماهنگ تر شدن انتقال یورو در محدوده کشورهای عضو ایجاد شده است.
حواله سپا چیست و چگونه کار می کند؟
حواله SEPA نوعی انتقال بانکی به یورو است که میان حساب های واجد شرایط در کشورهای محدوده سپا انجام می شود. برای این انتقال معمولا اطلاعات حساب گیرنده را در اینترنت بانک، موبایل بانک یا سرویس پرداخت وارد می کنید.
فرآیند کلی به این شکل است:
- اطلاعات حساب گیرنده را دریافت می کنید.
- مبلغ موردنظر را به یورو مشخص می کنید.
- بانک یا سرویس پرداخت، درخواست را مطابق استانداردهای SEPA پردازش می کند.
- وجه به بانک گیرنده و سپس حساب مقصد واریز می شود.
بسته به بانک و نوع انتقال، ممکن است گزینه هایی مانند حواله اعتباری سپا یا حواله فوری سپا وجود داشته باشد. نوع دوم برای انتقال های فوری طراحی شده و در بانک های پشتیبانی کننده بسیار سریع تر انجام می شود.
برای حواله سپا چه اطلاعاتی نیاز داریم؟
مهم ترین اطلاعات موردنیاز معمولا شامل این موارد است:
- نام شخص یا شرکت گیرنده
- شماره IBAN حساب مقصد
- مبلغ حواله به یورو
- توضیح یا Reference پرداخت، در صورت نیاز
- اطلاعات تکمیلی بانک یا گیرنده، اگر سرویس پرداخت درخواست کند
مهم ترین مورد در این میان IBAN است. IBAN همان شماره حساب بین المللی است که حساب بانکی مقصد را به صورت استاندارد مشخص می کند. اشتباه در وارد کردن IBAN می تواند باعث تأخیر یا برگشت انتقال شود، بنابراین بهتر است مشخصات گیرنده پیش از تأیید نهایی بررسی شود.
یک مثال ساده از انتقال پول با SEPA
فرض کنید قصد دارید هزینه خرید از یک شرکت هلندی را بپردازید و فروشنده یک ایبان (IBAN) اروپایی در اختیار شما قرار داده است. اگر حساب شما امکان ارسال حواله SEPA داشته باشد، مبلغ را به یورو وارد می کنید، IBAN و نام گیرنده را ثبت کرده و انتقال را تأیید می کنید.
در این حالت، SEPA استاندارد مشترکی است که جابه جایی یورو میان بانک های دو کشور را ساده تر می کند.
انواع حواله سپا کدام اند؟
انتقال های سپا فقط یک نوع نیستند و بسته به هدف پرداخت و سرعت موردنیاز در قالب های مختلف انجام می شوند. سه مدل اصلی عبارت اند از:
- حواله اعتباری سپا (SEPA Credit Transfer)
- حواله فوری سپا (SEPA Instant )
- حواله دایرکت دبیت (SEPA Direct Debit)
حواله اعتباری سپا یا SCT چیست؟
SEPA Credit Transfer که به اختصار SCT نامیده می شود، روش استاندارد انتقال یورو از یک حساب به حساب دیگر در محدوده سپا است. این مدل برای پرداخت هایی مثل واریز به حساب شخص دیگر، پرداخت فاکتور، شهریه، اجاره یا انتقال وجه بین حساب های بانکی کاربرد دارد.
در SCT، فرستنده انتقال را آغاز می کند و بانک یا ارائه دهنده خدمات پرداخت، وجه را بر اساس اطلاعات حساب مقصد پردازش می کند.
حواله فوری سپا یا SEPA Instant چیست؟
SEPA Instant Credit Transfer یا SCT Inst نسخه فوری حواله سپا است. در این روش، در صورت پشتیبانی بانک ها و سرویس های درگیر، وجه می تواند در کمتر از 10 ثانیه در حساب گیرنده قابل استفاده باشد.
یکی از مهم ترین مزیت های SEPA Instant این است که برای فعالیت شبانه روزی طراحی شده است، یعنی انتقال فقط به ساعات کاری بانک محدود نیست و سرویس اصولا به صورت 24 ساعته در 7 روز هفته و 365 روز سال در دسترس است.
البته سقف انتقال، شرایط استفاده و محدودیت های امنیتی می تواند بین بانک ها متفاوت باشد.
حواله دایرکت دبیت سپا یا SEPA Direct Debit چیست؟
SEPA Direct Debit یا SDD برای برداشت وجه از حساب پرداخت کننده بر اساس مجوز قبلی او استفاده می شود. این روش بیشتر برای پرداخت های دوره ای مانند قبض، اشتراک، بیمه یا هزینه خدمات کاربرد دارد.
تفاوت اصلی آن با SCT این است که در حواله معمولی، فرستنده پرداخت را شروع می کند، اما در Direct Debit، دریافت کننده پس از دریافت مجوز لازم می تواند درخواست برداشت مبلغ را ثبت کند.
حواله سپا چقدر طول می کشد؟
مدت زمان انتقال به نوع حواله و بانک های فرستنده و گیرنده بستگی دارد.
در انتقال عادی SEPA Credit Transfer، معمولا باید حدود یک روز کاری را در نظر گرفت. زمان ثبت درخواست، تعطیلات بانکی، بررسی های امنیتی یا شرایط ارائه دهنده خدمات می توانند روی زمان نهایی اثر بگذارند.
اما در SEPA Instant شرایط متفاوت است. این سرویس برای انتقال بسیار سریع طراحی شده و در حالت عادی، وجه باید حداکثر ظرف 10 ثانیه در اختیار گیرنده قرار بگیرد.
بنابراین اگر سرعت برای شما مهم است، قبل از پرداخت بررسی کنید که بانک یا سرویس موردنظر از SCT Inst پشتیبانی می کند یا خیر.
کارمزد حواله SEPA چقدر است؟
برای کارمزد سپا نمی توان یک عدد ثابت برای همه بانک ها اعلام کرد. هزینه نهایی به بانک، نوع حساب، کشور، سرویس پرداخت و نوع حواله بستگی دارد.
به همین دلیل، عبارت حواله SEPA همیشه رایگان است دقیق نیست. برخی بانک ها انتقال عادی را بدون هزینه جداگانه ارائه می کنند، بعضی آن را در هزینه بسته بانکی محاسبه می کنند و در شرایط دیگر ممکن است کارمزد مشخصی دریافت شود.
پیش از انتقال بهتر است این موارد را بررسی کنید:
- کارمزد انتقال عادی سپا
- هزینه احتمالی سپا فوری
- محدودیت مبلغ انتقال
- هزینه تبدیل ارز، اگر موجودی حساب شما یورو نیست
کشورهای عضو SEPA کدام اند؟
سیستم پرداخت و انتقال سپا فقط به کشورهای حوزه یورو محدود نمی شود. در حال حاضر محدوده جغرافیایی طرح های SEPA شامل 41 کشور است، یعنی علاوه بر 27 کشور اتحادیه اروپا، کشورهای دیگری نیز در این محدوده حضور دارند.
برای مثال بریتانیا، سوئیس، نروژ، ایسلند و لیختن اشتاین در محدوده SEPA قرار دارند. آلبانی، مونته نگرو، مقدونیه شمالی، مولداوی و صربستان نیز در سال های اخیر به محدوده جغرافیایی طرح های سپا اضافه شده اند.
شاید این سوال برای شما به وجود بیاید که آیا همه کشورهای SEPA عضو اتحادیه اروپا هستند؟ پاسخ خیر است. عضویت در اتحادیه اروپا و قرار داشتن در محدوده SEPA دو موضوع متفاوت هستند. به همین دلیل، بریتانیا با وجود خروج از اتحادیه اروپا همچنان در محدوده SEPA قرار دارد.
عضو SEPA بودن به این معنی نیست که پول رسمی کشور حتما یورو است. برای مثال سوئیس و بریتانیا ارز ملی خود را دارند، اما مؤسسات مالی واجد شرایط آن ها می توانند در طرح های SEPA مشارکت کنند.
تفاوت سپا و سوییفت چیست؟
SEPA و SWIFT هر دو در انتقال پول بین المللی دیده می شوند، اما کاربرد یکسانی ندارند. سپا بیشتر برای پرداخت های یورویی میان کشورهای محدوده سپا طراحی شده است، درحالی که سوییفت یک شبکه پیام رسانی بانکی جهانی است که بانک ها برای تبادل امن اطلاعات مربوط به تراکنش ها از آن استفاده می کنند.
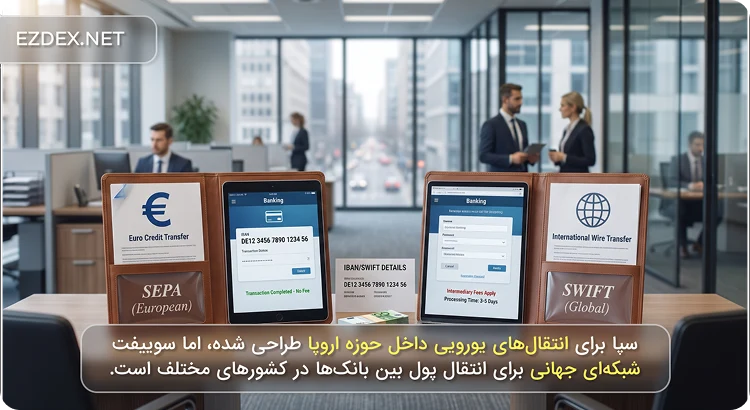
به همین دلیل، اگر مقصد شما یک حساب اروپایی باشد و انتقال به یورو انجام شود، سپا معمولا گزینه ساده تر و کم هزینه تری است. اما برای انتقال پول به بسیاری از کشورهای خارج از محدوده سپا یا برای ارزهایی غیر از یورو، ممکن است از حواله سوییفت استفاده شود.
| ویژگی | سوییفت | سپا |
|---|---|---|
| محدوده اصلی | کشورهای عضو سپا | تقریبا جهانی |
| ارز اصلی | یورو | ارزهای مختلف |
| سرعت انتقال | معمولا سریع | بسته به بانک و مسیر متفاوت |
| انتقال فوری | از طریق حواله فوری سپا | وابسته به بانک ها و سیستم پرداخت |
| هزینه | معمولا پایین تر | ممکن است کارمزد بیشتری داشته باشد |
| کاربرد رایج | پرداخت یورویی در اروپا | حواله های بین المللی گسترده |
نکته مهم این است که سوییفت خودش پول را جابه جا نمی کند، بلکه پیام ها و دستورهای بانکی را میان مؤسسات مالی منتقل می کند. در مقابل، SEPA مجموعه استانداردها و طرح هایی است که پرداخت یورویی بر اساس آن ها انجام می شود.
آیا با SEPA می توان به ایران پول فرستاد؟
ایران در محدوده سپا قرار ندارد، بنابراین نمی توان یک حواله سپا را مستقیما به حساب بانکی داخل ایران ارسال کرد.
SEPA زمانی کاربرد دارد که حساب مقصد در یکی از کشورهای و مؤسسات مالی واجد شرایط این سیستم قرار داشته باشد. در نتیجه، یک شماره شبای بانکی ایران را نمی توان به عنوان مقصد مستقیم حواله SEPA استفاده کرد.
بااین حال، برخی شرکت های انتقال پول و ارائه دهندگان خدمات مالی ممکن است برای بخش اروپایی یک انتقال از زیرساخت SEPA استفاده کنند. در چنین شرایطی، کاربر عملا مستقیما به بانک ایرانی حواله SEPA نمی زند، بلکه انتقال از طریق سازوکار دیگری تکمیل می شود. به عنوان مثال اگر قصد انتقال پول به اروپا و حواله یورویی داشته باشید و یا بخواهید از اروپا پول را به کشور هایی که عضو سپا نیستند انتقال بدهید میتوانید از خدمات ایزی دکس استفاده کنید. ایزی دکس شما را به مجموعه ای از صدها صرافی معتبر متصل میکند و حواله شما را به صرافی با بهترین نرخ و سریع ترین عملکرد ارجاع می دهد.
پیش از استفاده از هر سرویس، بهتر است درباره کارمزد، نرخ تبدیل ارز، زمان تسویه و نحوه تحویل وجه به گیرنده شفافیت کامل وجود داشته باشد.
مزایا و معایب حواله سپا
برای پرداخت های یورویی در اروپا، سپا مزایای مهمی دارد:
- استاندارد مشترک میان بانک های عضو
- سرعت مناسب انتقال وجه
- هزینه معمولا کمتر نسبت به برخی حواله های بین المللی
- امکان استفاده از SEPA Instant در بانک های پشتیبانی کننده
- مناسب برای پرداخت فاکتور، خرید، اجاره و انتقال شخصی یورو
در مقابل، محدودیت هایی هم وجود دارد:
- برای انتقال مستقیم به همه کشورهای جهان قابل استفاده نیست.
- تمرکز اصلی آن بر پرداخت های یورویی است.
- شرایط و سقف انتقال بین بانک ها متفاوت است.
- تراکنش ها ممکن است تحت بررسی های امنیتی و تطبیق هویت قرار بگیرند.
- در صورت اشتباه در IBAN یا مشخصات گیرنده، اصلاح انتقال می تواند زمان بر باشد.
نحوه انجام حواله SEPA مرحله به مرحله
فرآیند ارسال حواله سپا معمولا ساده است، اما وارد کردن دقیق اطلاعات گیرنده اهمیت زیادی دارد.
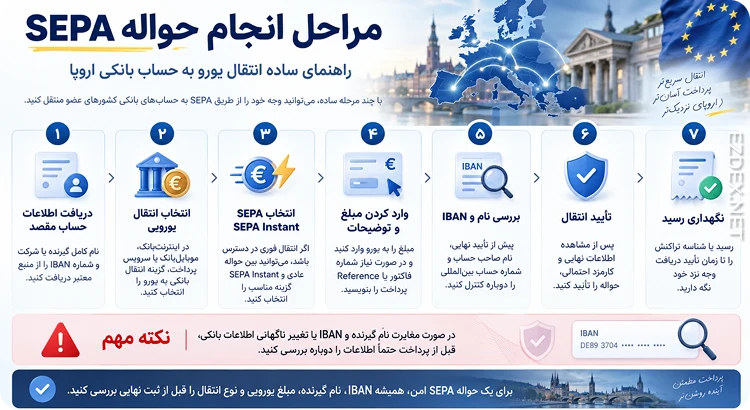
اگر بانک یا سرویس پرداخت شما از SEPA پشتیبانی کند، مراحل کلی انتقال به شکل زیر خواهد بود:
- دریافت اطلاعات حساب مقصد: نام کامل گیرنده یا شرکت و شماره ایبان (IBAN) را دریافت کنید.
- انتخاب انتقال یورویی: در اینترنت بانک، موبایل بانک یا سرویس مالی، گزینه انتقال بانکی به یورو را انتخاب کنید.
- انتخاب سپا یا سپا فوری: اگر انتقال فوری در دسترس باشد، ممکن است بتوانید بین حواله عادی و فوری انتخاب کنید.
- وارد کردن مبلغ و توضیحات: مبلغ را به یورو مشخص کنید و در صورت وجود شماره فاکتور یا Reference آن را وارد کنید.
- بررسی نام و ایبان: قبل از تایید، نام صاحب حساب و شماره حساب بین المللی را دوباره کنترل کنید.
- تأیید انتقال: پس از مشاهده کارمزد و اطلاعات نهایی، پرداخت را تأیید کنید.
- نگهداری رسید: رسید یا شناسه تراکنش را تا زمان تأیید دریافت وجه نگه دارید.
اگر پرداخت مربوط به خرید کالا، خدمات، شهریه یا فاکتور تجاری است، بهتر است توضیح پرداخت را دقیقا مطابق اطلاعات اعلام شده توسط گیرنده ثبت کنید تا تطبیق تراکنش آسان تر شود.
جمع بندی: چه زمانی از SEPA استفاده کنیم؟
اگر قصد دارید یورو را میان حساب های بانکی کشورهای عضو سپا منتقل کنید، حواله سپا یکی از مهم ترین روش هایی است که باید بشناسید. سرعت مناسب، استانداردهای مشترک بانکی و امکان انتقال فوری در برخی بانک ها باعث شده است سپا برای پرداخت شخصی، خرید کالا و خدمات، پرداخت فاکتور و بسیاری از تراکنش های یورویی گزینه ای کاربردی باشد.
بااین حال، پیش از انتقال فقط به کارمزد توجه نکنید. IBAN، نام صاحب حساب، کشور بانک مقصد، نوع انتقال و نرخ تبدیل ارز را بررسی کنید و در صورت مشاهده مغایرت در اطلاعات گیرنده، پرداخت را تا زمان اطمینان کامل انجام ندهید.
اگر قصد ارسال یورو به اروپا را دارید، ابتدا شرایط حساب مقصد و امکان استفاده از SEPA را بررسی کنید و سپس بر اساس سرعت، هزینه و کشور مقصد، مناسب ترین روش حواله یورو را انتخاب کنید.
سوالات متداول
سپا چیست؟
SEPA یا Single Euro Payments Area چارچوب یکپارچه ای برای پرداخت های یورویی میان کشورهای عضو است. هدف آن این است که انتقال یورو میان حساب های بانکی واجد شرایط در این محدوده، تا حد زیادی مشابه یک انتقال داخلی انجام شود.
حواله SEPA چند روز طول می کشد؟
در انتقال عادی SEPA Credit Transfer، معمولا باید حدود یک روز کاری را در نظر گرفت. زمان دقیق می تواند به بانک فرستنده، بانک گیرنده و زمان ثبت درخواست بستگی داشته باشد. در مقابل، SEPA Instant برای انتقال بسیار سریع طراحی شده و در صورت پشتیبانی بانک ها می تواند ظرف چند ثانیه انجام شود.
حواله فوری سپا چیست؟
SEPA Instant یا SCT Inst نسخه فوری انتقال سپا است. این سرویس برای انتقال وجه به صورت شبانه روزی طراحی شده و در شرایط عادی، وجه حداکثر در چند ثانیه به حساب مقصد می رسد. البته هر بانک یا مؤسسه مالی ممکن است محدودیت های مخصوص خود را داشته باشد.
آیا حواله SEPA رایگان است؟
نه لزوما. بعضی بانک ها انتقال عادی SEPA را بدون کارمزد جداگانه ارائه می کنند، اما برخی دیگر ممکن است هزینه مشخصی دریافت کنند. اگر موجودی شما به یورو نباشد، هزینه تبدیل ارز نیز می تواند به هزینه نهایی اضافه شود.
برای حواله سپا به ایبان نیاز داریم؟
در اغلب انتقال های سپا، IBAN مهم ترین شناسه حساب مقصد است. IBAN همان شماره حساب بین المللی است که به بانک کمک می کند حساب گیرنده را به صورت استاندارد شناسایی کند. بهتر است شماره IBAN و نام گیرنده پیش از تأیید حواله بررسی شوند.
آیا انگلستان عضو سپا است؟
بله. بریتانیا با وجود خروج از اتحادیه اروپا همچنان در محدوده جغرافیایی SEPA قرار دارد. بنابراین بانک ها و مؤسسات مالی واجد شرایط بریتانیایی می توانند در طرح های سپا مشارکت داشته باشند.
آیا سوئیس عضو سپا است؟
بله. سوئیس عضو اتحادیه اروپا نیست و ارز رسمی آن نیز یورو نیست، اما در محدوده SEPA قرار دارد. این موضوع نشان می دهد قرار داشتن در SEPA با عضویت در اتحادیه اروپا یا استفاده از یورو به عنوان ارز رسمی یکسان نیست.
آیا ترکیه عضو کشورهای سپا است؟
خیر. ترکیه در حال حاضر جزو کشورهای محدوده SEPA نیست. بنابراین برای انتقال پول به یک حساب بانکی ترکیه، صرف داشتن IBAN به این معنی نیست که انتقال از طریق SEPA انجام خواهد شد و باید روش انتقال مورد پشتیبانی بانک بررسی شود.
آخرین مقالات آموزشهای سیستمهای پرداخت
همهی مقالات این دسته