ما هو نظام سويفت البنكي؟ وكيف تعمل حوالات SWIFT الدولية؟


محتويات المقال
إذا طلب منك بنك أو شركة تحويل أموال إدخال رمز SWIFT أو BIC، فالمقصود هو استخدام واحدة من أهم شبكات المراسلة المالية في العالم. لكن ما هو نظام سويفت بالضبط؟ وهل يقوم بتحويل الأموال بنفسه؟ باختصار، SWIFT هو نظام آمن لتبادل الرسائل والتعليمات المالية بين البنوك والمؤسسات، ويُستخدم على نطاق واسع لتنفيذ التحويلات الدولية بين دول وبنوك مختلفة.
فهم طريقة عمل سويفت مهم قبل إرسال أي حوالة دولية، لأن مدة التحويل والرسوم والبنوك الوسيطة والبيانات المطلوبة قد تختلف من عملية إلى أخرى. في هذا الدليل سنشرح آلية النظام خطوة بخطوة، ونوضح معنى SWIFT Code وBIC، والفرق بين سويفت وIBAN، وتكاليف التحويل وكيفية تتبع الحوالة.
ما هو نظام SWIFT؟
كلمة SWIFT هي اختصار لـ Society for Worldwide Interbank Financial Telecommunication، أي جمعية الاتصالات المالية العالمية بين البنوك. وهي شبكة مراسلة مالية تتيح للبنوك إرسال تعليمات موحدة وآمنة بشأن المدفوعات والتحويلات والمعاملات المالية.
من المهم التمييز بين إرسال المال و إرسال رسالة الدفع. نظام سويفت لا يعمل مثل المحفظة الإلكترونية ولا يحتفظ بأموال العملاء، بل ينقل الرسائل المالية بين المؤسسات المشاركة. بعد وصول تعليمات الدفع، تتم التسوية وتحريك الأموال من خلال الحسابات البنكية والعلاقات بين البنوك، وقد تدخل بنوك وسيطة في العملية إذا لم تكن هناك علاقة مباشرة بين البنك المرسل والبنك المستفيد.
لهذا السبب يمكن استخدام سويفت لتحويل الدولار أو اليورو أو الجنيه الإسترليني وغيرها من العملات بين عدد كبير من الدول، حتى عندما يكون البنك المرسل والمستفيد في نظامين مصرفيين مختلفين.
ما هي حوالة سويفت؟
حوالة سويفت هي تحويل بنكي دولي تُرسل تعليماته عبر شبكة SWIFT. يلجأ إليها الأفراد والشركات عادةً عند دفع قيمة شراء دولي، تحويل أموال إلى حساب في دولة أخرى، تسوية فاتورة تجارية أو إرسال مبالغ بين حسابات بنكية في بلدان مختلفة.
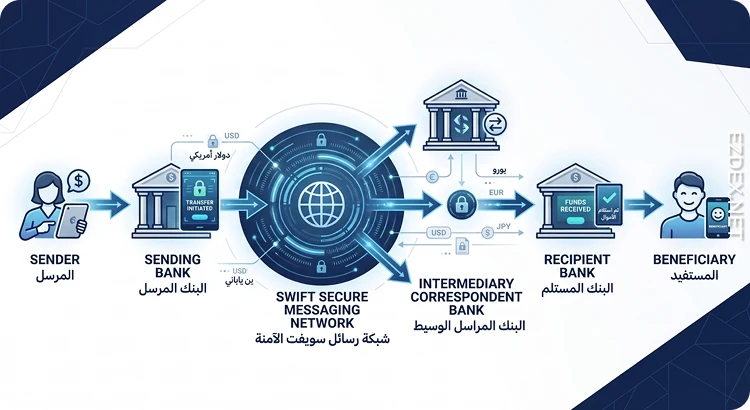
ولا يعني استخدام SWIFT أن الحوالة تنتقل مباشرة من بنك إلى آخر في جميع الحالات. إذا لم يكن بين البنكين حساب مراسل مباشر، فقد تمر الحوالة عبر بنك وسيط أو بنك مراسل، وهذا قد يضيف رسوماً أو وقتاً إضافياً إلى العملية.
كيف يعمل نظام سويفت في التحويلات الدولية؟
يمكن تبسيط العملية في أربع مراحل رئيسية:
1. إرسال طلب التحويل من البنك المرسل
يقدم العميل بيانات المستفيد، مثل الاسم الكامل، رقم الحساب أو IBAN، اسم البنك، الدولة، ورمز SWIFT/BIC. يتحقق البنك من البيانات ومن متطلبات الامتثال قبل قبول العملية.
2. إرسال رسالة SWIFT
بعد قبول الطلب، ينشئ البنك رسالة مالية وفق معايير سويفت ويرسلها إلى البنك المستفيد أو إلى بنك مراسل ضمن مسار التحويل. تتضمن الرسالة معلومات تساعد المؤسسات على تحديد المرسل والمستفيد والمبلغ والعملة والغرض من الدفع.
3. مرور الحوالة عبر بنك وسيط عند الحاجة
إذا لم يكن هناك ارتباط مصرفي مباشر بين البنكين، تمر العملية عبر بنك أو أكثر من البنوك الوسيطة. وهنا قد تظهر رسوم إضافية تختلف حسب مسار الحوالة وطريقة توزيع التكاليف بين المرسل والمستفيد.
4. وصول الأموال إلى البنك المستفيد
بعد استلام الرسالة وتسوية الأموال، يقوم البنك المستفيد بإيداع المبلغ في حساب العميل بعد إجراء الفحوصات الداخلية اللازمة. لذلك فإن سرعة رسالة SWIFT نفسها لا تعني دائماً أن الرصيد سيظهر فوراً في حساب المستفيد.
ما هو رمز السويفت (SWIFT Code)؟
رمز SWIFT Code هو المعرّف الذي تستخدمه شبكة سويفت لتحديد البنك أو المؤسسة المالية بشكل دقيق أثناء إرسال الحوالات الدولية. ويُعرف أيضاً باسم BIC، وهي اختصار لـ Bank Identifier Code. في الاستخدام العملي، غالباً ما يشير SWIFT Code وBIC إلى الرمز نفسه.
يحتاج المرسل إلى هذا الرمز حتى تصل تعليمات التحويل إلى البنك الصحيح، خصوصاً في الحوالات بين الدول. وإدخال رمز خاطئ قد يؤدي إلى تأخير العملية أو رفضها أو إعادة المبلغ.
مم يتكون رمز SWIFT/BIC؟
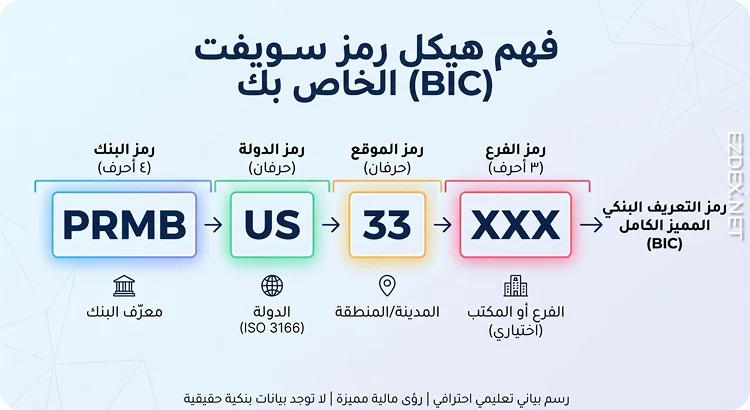
يتكون رمز السويفت عادةً من 8 أو 11 خانة من الحروف والأرقام، ويتكوّن من:
- أول 4 أحرف: ترمز إلى البنك أو المؤسسة المالية.
- الحرفان التاليان: يحددان الدولة وفق رمز البلد.
- الحرفان أو الرقمان التاليان: يشيران إلى موقع البنك.
- آخر 3 خانات، إن وجدت: تُستخدم لتحديد فرع معين.
على سبيل المثال، إذا كان الرمز مكوّناً من 8 خانات فقط، فهذا يشير عادةً إلى المكتب الرئيسي للبنك، بينما تُستخدم الخانات الثلاث الإضافية عندما يكون المطلوب تحديد فرع بعينه.
ما الفرق بين رمز SWIFT المكون من 8 و11 خانة؟
الفرق الأساسي هو مستوى التحديد. الرمز المكوّن من 8 خانات يعرّف البنك وموقعه الرئيسي، أما الرمز المكوّن من 11 خانة فيضيف ثلاث خانات لتحديد فرع أو وحدة معينة داخل البنك.
في كثير من التحويلات يكفي استخدام رمز المكتب الرئيسي، لكن بعض الحوالات تتطلب رمز الفرع المحدد. لذلك يجب الاعتماد على البيانات التي يقدمها البنك المستفيد، وعدم تخمين الخانات الثلاث الأخيرة.
كيف أعرف السويفت كود الخاص بالبنك؟
يمكن العثور على رمز SWIFT/BIC بعدة طرق، وأفضلها الرجوع إلى مصدر رسمي. عادةً يمكنك العثور عليه في:
- الموقع الرسمي للبنك.
- تفاصيل الحساب أو كشف الحساب البنكي.
- تطبيق البنك أو الخدمات المصرفية عبر الإنترنت.
- تعليمات استقبال الحوالات الدولية.
- خدمة عملاء البنك.
ويُفضّل مطابقة الرمز مع اسم البنك والدولة والفرع قبل التحويل، لأن بعض البنوك تملك أكثر من رمز.
ما الفرق بين SWIFT وBIC وIBAN؟
SWIFT أو BIC يحدد البنك أو المؤسسة المالية، بينما IBAN يحدد الحساب البنكي نفسه بصيغة دولية موحدة في الدول التي تستخدم هذا النظام.
بمعنى أبسط:
| العنصر | الوظيفة |
|---|---|
| SWIFT/BIC | تحديد البنك أو المؤسسة المالية |
| IBAN | تحديد حساب المستفيد بشكل دقيق |
| SWIFT Network | نقل تعليمات ورسائل الدفع بين المؤسسات |
لذلك قد يطلب البنك في حوالة دولية كلاً من رقم IBAN ورمز SWIFT/BIC. الأول يساعد على تحديد الحساب الذي سيستقبل الأموال، والثاني يساعد على توجيه الرسالة إلى البنك الصحيح.
ولا ينبغي استخدام المصطلحين كبديلين عن بعضهما؛ فامتلاك رقم IBAN لا يعني أنك لم تعد بحاجة إلى SWIFT في جميع التحويلات الدولية، كما أن وجود SWIFT Code وحده لا يحدد حساب المستفيد.
ما البيانات المطلوبة لإرسال حوالة SWIFT؟
تختلف المتطلبات حسب البنك والدولة، لكن البيانات الأساسية غالباً تشمل:
- الاسم الكامل للمستفيد كما هو مسجل لدى البنك.
- رقم الحساب أو IBAN عند استخدامه.
- اسم البنك المستفيد.
- رمز SWIFT/BIC.
- عنوان البنك أو الفرع عند الطلب.
- مبلغ التحويل والعملة.
- سبب أو غرض التحويل.
- بيانات إضافية للمدفوعات التجارية، مثل رقم الفاتورة أو اسم الشركة.
أي خطأ في الاسم أو رقم الحساب أو رمز السويفت قد يؤخر الحوالة، لذلك يُفضّل مراجعة جميع البيانات قبل تأكيد التحويل.
كم تستغرق حوالة سويفت؟
لا توجد مدة ثابتة لجميع حوالات SWIFT، لأن سرعة وصول الأموال تعتمد على عدة عوامل، مثل بلد المرسل والمستفيد، العملة، عدد البنوك الوسيطة، وقت إرسال الحوالة وإجراءات التحقق لدى كل بنك.
في كثير من الحالات تصل الحوالات الدولية خلال يوم إلى 5 أيام عمل، وقد تكون أسرع عندما يكون هناك اتصال مباشر بين البنك المرسل والبنك المستفيد. أما إذا مرت العملية عبر بنك أو أكثر من البنوك المراسلة، فقد تستغرق وقتاً أطول.
ومن المهم معرفة أن إرسال رسالة SWIFT بين البنوك يمكن أن يتم بسرعة كبيرة، لكن ذلك لا يعني أن الأموال ستظهر فوراً في حساب المستفيد. فقد تحتاج البنوك إلى تنفيذ إجراءات إضافية مثل التحقق من بيانات العميل، فحص الامتثال أو تسوية المبلغ بين المؤسسات.
وقد تتأخر الحوالة أيضاً بسبب:
- إرسالها بعد انتهاء ساعات العمل المصرفي.
- عطلات نهاية الأسبوع أو العطلات الرسمية.
- اختلاف أيام العمل بين بلد المرسل والمستفيد.
- نقص أو خطأ في بيانات المستفيد.
- الحاجة إلى بنك وسيط.
- مراجعات الامتثال ومكافحة غسل الأموال.
- تحويل العملة أثناء العملية.
لذلك، عند إجراء دفعة تجارية أو حوالة مرتبطة بموعد محدد، من الأفضل عدم الانتظار حتى آخر يوم لإرسالها.
كم تبلغ رسوم تحويل SWIFT؟
تختلف رسوم تحويل سويفت بشكل كبير بين البنوك والدول ولا يوجد سعر موحد عالمياً. في بعض التحويلات قد يدفع العميل رسماً واحداً للبنك المرسل، بينما تمر حوالات أخرى عبر عدة مؤسسات ويُخصم جزء من المبلغ في كل مرحلة.
عادةً يمكن أن تتكون التكلفة من:
- رسوم البنك المرسل: هي الرسوم التي يفرضها البنك الذي يبدأ منه التحويل. وقد تكون مبلغاً ثابتاً أو تختلف بحسب العملة، نوع الحساب وقيمة الحوالة.
- رسوم البنك الوسيط: إذا لم يكن هناك ارتباط مباشر بين البنك المرسل والبنك المستفيد، قد تمر الحوالة عبر بنك مراسل أو وسيط. يستطيع هذا البنك فرض رسوم على معالجة العملية، ولهذا قد يستلم المستفيد مبلغاً أقل من المبلغ الأصلي في بعض أنواع التحويل.
- رسوم البنك المستفيد: بعض البنوك تفرض رسوماً على استقبال الحوالات الدولية، بينما تسمح بنوك أخرى باستقبالها من دون رسوم إضافية حسب نوع الحساب وسياسة البنك.
كما يجب الانتباه إلى سعر صرف العملة. فقد تكون رسوم التحويل المعلنة منخفضة، لكن سعر تحويل العملات المستخدم من البنك يرفع التكلفة الإجمالية للعملية.
ما الفرق بين OUR وSHA وBEN في حوالات SWIFT؟
عند إرسال حوالة دولية قد يطلب منك البنك تحديد طريقة توزيع الرسوم. وأكثر الخيارات شيوعاً هي OUR وSHA وBEN.
| الخيار | من يتحمل الرسوم؟ | ماذا يعني للمستفيد؟ |
|---|---|---|
| OUR | المرسل | الهدف أن يستلم المستفيد المبلغ كاملاً قدر الإمكان |
| SHA | المرسل والمستفيد | يتقاسم الطرفان تكاليف التحويل |
| BEN | المستفيد | تُخصم رسوم التحويل من المبلغ المرسل |
خيار OUR
عند اختيار OUR يتحمل المرسل رسوم التحويل وفق ترتيبات البنك. يستخدم هذا الخيار عادةً عندما يكون من المهم أن تصل قيمة محددة إلى المستفيد، مثل سداد فاتورة أو دفعة تجارية.
خيار SHA
تعني SHA مشاركة الرسوم. يدفع المرسل رسوم بنكه، بينما قد يتحمل المستفيد الرسوم التي تُفرض لاحقاً من البنوك الوسيطة أو البنك المستفيد.
خيار BEN
في خيار BEN يتحمل المستفيد تكاليف التحويل، ولذلك قد يصل إلى حسابه مبلغ أقل من القيمة التي أرسلها الطرف الآخر.
قبل اختيار أي خيار، يُنصح بمراجعة سياسة البنك، لأن طريقة تطبيق الرسوم قد تختلف حسب العملة ومسار التحويل والبنوك المشاركة في العملية.
كيف يمكن تتبع حوالة سويفت؟
إذا تأخرت الحوالة أو أردت التأكد من مسارها، يمكنك التواصل مع البنك المرسل وطلب مرجع التحويل أو نسخة من رسالة SWIFT. في بعض الحالات يقدم البنك وثيقة أو مرجعاً يتضمن بيانات العملية ويساعد على تحديد مكان الحوالة في سلسلة البنوك المشاركة.
ومن أشهر المراجع المستخدمة في تتبع التحويلات الدولية رقم UETR، وهو معرف فريد يمكن استخدامه في بعض حوالات SWIFT لتتبع حالة الدفع عبر البنوك المشاركة.
عند الاستفسار عن حوالة متأخرة، من المفيد تجهيز المعلومات التالية:
- اسم المرسل والمستفيد.
- تاريخ إرسال الحوالة.
- مبلغ التحويل والعملة.
- رقم الحساب أو IBAN للمستفيد.
- رمز SWIFT/BIC للبنك المستفيد.
- رقم مرجع العملية أو UETR إن كان متاحاً.
وجود هذه البيانات يساعد البنك على تحديد ما إذا كانت الحوالة ما تزال لدى البنك المرسل، أو تمر عبر بنك وسيط، أو وصلت بالفعل إلى البنك المستفيد وتنتظر المعالجة النهائية.
لماذا تتأخر حوالة SWIFT؟
تأخر حوالة سويفت لا يعني بالضرورة وجود مشكلة خطيرة. فقد يحدث التأخير نتيجة أسباب تشغيلية أو تنظيمية طبيعية.
من أكثر الأسباب شيوعاً:
- وجود خطأ في اسم المستفيد أو رقم الحساب.
- استخدام رمز SWIFT غير صحيح أو غير مكتمل.
- مرور الحوالة عبر أكثر من بنك مراسل.
- الحاجة إلى التحقق من مصدر الأموال أو غرض التحويل.
- اختلاف العطلات الرسمية وأيام العمل بين الدول.
- إرسال الحوالة في نهاية الأسبوع أو بعد ساعات العمل.
- تحويل المبلغ بين عملتين أثناء مسار العملية.
- طلب البنك مستندات إضافية للتحقق من المعاملة.
إذا تجاوزت الحوالة المدة التي حددها البنك، فمن الأفضل أن يبدأ المرسل بالاستفسار من بنكه، لأن البنك المرسل يملك تفاصيل العملية الأصلية ومسارها.
مميزات وعيوب التحويل عبر SWIFT
يُستخدم SWIFT على نطاق واسع لأنه يوفر وسيلة موحدة للتواصل بين البنوك حول العالم، لكنه ليس الخيار الأفضل في كل الحالات.
مميزات نظام SWIFT:
- شبكة دولية تربط عدداً كبيراً من البنوك والمؤسسات المالية.
- مناسب للتحويلات بين دول وعملات مختلفة.
- يستخدم معايير موحدة للرسائل المالية.
- مناسب للمدفوعات التجارية والحوالات البنكية الدولية.
- يوفر مستوى مرتفعاً من الأمان والتحقق في تبادل الرسائل.
عيوب حوالات SWIFT:
- الرسوم قد تكون أعلى من بعض أنظمة التحويل المحلية أو الإقليمية.
- قد تمر الحوالة عبر بنوك وسيطة تفرض رسوماً إضافية.
- التكلفة النهائية ليست واضحة دائماً قبل تنفيذ العملية.
- قد تستغرق بعض الحوالات عدة أيام عمل.
- أي خطأ في بيانات المستفيد قد يؤدي إلى تأخير العملية أو إعادتها.
الأسئلة الشائعة حول نظام سويفت
ما هو نظام سويفت باختصار؟
نظام SWIFT هو شبكة عالمية آمنة تُستخدم لإرسال الرسائل والتعليمات المالية بين البنوك والمؤسسات المالية. لا يقوم النظام بحفظ أموال العملاء أو نقلها بنفسه، بل يتيح للبنوك تبادل بيانات التحويل بطريقة موحدة تساعد على تنفيذ الحوالات الدولية.
هل SWIFT Code هو نفسه BIC؟
في معظم الاستخدامات المصرفية، نعم. يشير SWIFT Code وBIC Code إلى الرمز المستخدم لتحديد البنك أو المؤسسة المالية داخل شبكة سويفت. ويتكون الرمز عادةً من 8 أو 11 خانة.
هل أحتاج إلى IBAN وSWIFT معاً؟
يعتمد ذلك على الدولة والبنك ونوع التحويل. في كثير من الحوالات الدولية يطلب البنك IBAN لتحديد حساب المستفيد، وSWIFT/BIC لتحديد البنك الذي يستقبل تعليمات التحويل.
لذلك لا يؤدي الرمزَان الوظيفة نفسها، وقد تحتاج إلى كليهما عند إرسال حوالة دولية.
هل يمكن أن تصل حوالة SWIFT في نفس اليوم؟
نعم، يمكن أن تصل بعض الحوالات في اليوم نفسه، خصوصاً إذا أُرسلت مبكراً وكانت العلاقة مباشرة بين البنكين ولم تكن هناك حاجة إلى بنك وسيط أو مراجعات إضافية.
لكن لا يمكن ضمان ذلك لجميع الحوالات الدولية.
لماذا وصل مبلغ أقل من المبلغ المرسل؟
قد يكون السبب خصم رسوم من البنك الوسيط أو البنك المستفيد، أو اختيار طريقة رسوم مثل SHA أو BEN. كما يمكن أن يؤثر تحويل العملة وسعر الصرف في المبلغ النهائي.
إذا كان من الضروري وصول مبلغ محدد، فمن المهم مراجعة طريقة توزيع الرسوم مع البنك قبل تأكيد التحويل.
ماذا أفعل إذا تأخرت حوالة سويفت؟
ابدأ بالتواصل مع البنك المرسل واطلب رقم مرجع العملية أو UETR إن كان متاحاً. يمكن للبنك استخدام هذه البيانات للتحقق من حالة الحوالة ومعرفة ما إذا كانت لدى بنك وسيط أو البنك المستفيد.
لا يُنصح بإرسال حوالة جديدة قبل التأكد من مصير العملية الأولى.
هل يمكن إلغاء حوالة SWIFT بعد إرسالها؟
يمكن للبنك في بعض الحالات إرسال طلب لاسترجاع أو إيقاف الحوالة، لكن نجاح العملية غير مضمون بعد تنفيذ التحويل أو إضافة المبلغ إلى حساب المستفيد.
لذلك إذا اكتشفت خطأ في بيانات الحوالة، يجب التواصل مع البنك المرسل بأسرع وقت ممكن.
أحدث مقالات دروس أنظمة الدفع
كل مقالات هذا القسم