ما هو SEPA؟ دليل تحويلات SEPA وإرسال اليورو في أوروبا


محتويات المقال
إذا كنت ترسل اليورو إلى حساب مصرفي في أوروبا، فمن المحتمل أن ترى خيار SEPA عند تنفيذ الحوالة. بالنسبة إلى الأفراد والشركات، يوفّر هذا النظام طريقة موحّدة لإرسال واستلام المدفوعات باليورو بين الحسابات المصرفية داخل نطاق SEPA، وغالبًا بإجراءات أبسط وتكاليف أقل من التحويلات الدولية التقليدية.
في هذا الدليل نوضح ما هو SEPA، وكيف يعمل تحويل SEPA، وما البيانات المطلوبة لإرسال الحوالة، وما الفرق بين التحويل العادي والتحويل الفوري، إضافة إلى أهم النقاط التي يجب معرفتها قبل تحويل اليورو إلى أوروبا.
ما هو نظام SEPA؟
SEPA هو اختصار لعبارة Single Euro Payments Area، أي منطقة المدفوعات الأوروبية الموحدة. والهدف منه هو توحيد قواعد المدفوعات باليورو بحيث يصبح تحويل الأموال بين حسابين في دولتين مختلفتين داخل نطاق SEPA قريبًا من حيث الإجراءات من التحويل المحلي داخل الدولة نفسها.
لا يعني ذلك أن جميع دول SEPA تستخدم اليورو كعملة محلية، ولا أن المنطقة تقتصر على دول الاتحاد الأوروبي فقط. فالنطاق الحالي لمخططات SEPA يشمل 41 دولة وإقليمًا، ويضم دول الاتحاد الأوروبي إلى جانب دول ومناطق أوروبية أخرى مثل المملكة المتحدة وسويسرا والنرويج.
يُستخدم SEPA في التحويلات البنكية باليورو، سواء لإرسال المال إلى شخص آخر، أو دفع فاتورة، أو تحويل رسوم جامعية، أو تسوية مدفوعات تجارية داخل النطاق المدعوم.
ماذا يعني اختصار SEPA؟
يتكوّن الاسم من أربع كلمات:
- Single: موحّدة
- Euro: اليورو
- Payments: المدفوعات
- Area: المنطقة
الفكرة الأساسية هي إنشاء سوق موحّدة للمدفوعات باليورو. لذلك تُطبّق قواعد ومعايير مشتركة على التحويلات المؤهلة، ما يقلل الاختلافات التي كانت موجودة سابقًا بين الحوالات المحلية والحوالات العابرة للحدود داخل أوروبا.
ما هو تحويل SEPA وكيف يعمل؟
تحويل SEPA هو تحويل مصرفي باليورو يتم بين حسابات لدى مؤسسات مالية مشاركة في مخطط SEPA. يرسل صاحب الحساب تعليمات الدفع إلى بنكه أو مزود خدمة الدفع، ثم تتم معالجة الحوالة وفق قواعد SEPA حتى تصل إلى حساب المستفيد.
عمليًا، إذا كان لديك حساب مؤهل لدى بنك أو مؤسسة مالية تدعم SEPA وأردت إرسال اليورو إلى حساب أوروبي مؤهل، فإنك تدخل بيانات المستفيد، تحدد المبلغ، تراجع الرسوم ثم تؤكد العملية.
ومن المهم الانتباه إلى أن وجود حساب في دولة ضمن نطاق SEPA لا يعني تلقائيًا أن كل بنك أو كل نوع من الحسابات يدعم جميع مخططات SEPA. لذلك يجب التحقق من البنك أو مزود الخدمة، خصوصًا عند استخدام SEPA Instant.
ما المعلومات المطلوبة لإجراء تحويل SEPA؟
في معظم الحالات ستحتاج إلى:
- اسم المستفيد كما هو مسجل لدى البنك.
- رقم الآيبان الخاص بحساب المستفيد.
- المبلغ باليورو الذي تريد إرساله.
- وصف أو مرجع الدفع إذا كان مطلوبًا، مثل رقم فاتورة أو رقم طلب.
- بيانات إضافية قد يطلبها البنك وفق نوع التحويل أو متطلبات الامتثال.
وقد يطلب بعض مزودي الخدمات معلومات أخرى حسب الدولة أو الحساب، لذلك من الأفضل مراجعة البيانات بعناية قبل تأكيد الحوالة.
هل يكفي رقم الآيبان لإرسال تحويل SEPA؟
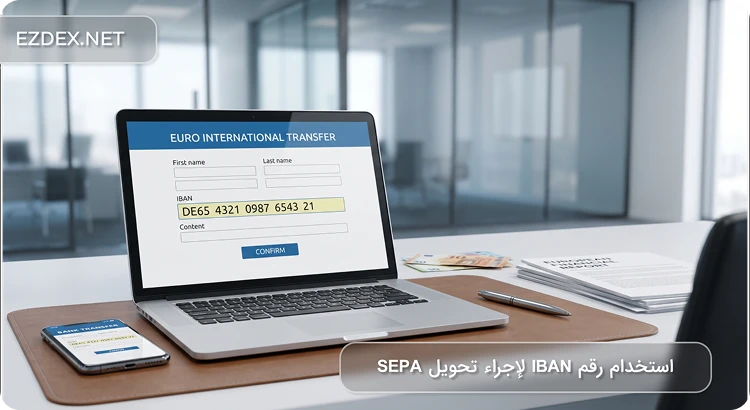
يُعد IBAN من أهم البيانات المستخدمة في تحويلات SEPA لأنه يحدد الحساب المصرفي للمستفيد بطريقة موحّدة. لكن في الممارسة العملية لا ينبغي الاعتماد على رقم الآيبان وحده، فقد يطلب البنك اسم صاحب الحساب أو معلومات إضافية للتحقق من المستفيد وتنفيذ العملية.
كما يجب التأكد من كتابة رقم الآيبان بشكل صحيح. خطأ بسيط في بيانات الحساب قد يؤدي إلى رفض العملية أو تأخرها، وفي بعض الحالات قد يصبح استرداد الحوالة أكثر تعقيدًا.
في القسم التالي سنشرح الأنواع الرئيسية لتحويلات SEPA، بما في ذلك SEPA Credit Transfer وSEPA Instant وSEPA Direct Debit، ومتى يكون كل نوع مناسبًا.
ما أنواع تحويلات SEPA؟
لا تعمل جميع مدفوعات SEPA بالطريقة نفسها. فهناك عدة مخططات رئيسية، ويختلف كل واحد منها من حيث السرعة وطريقة الاستخدام.
تحويل SEPA الائتماني (SCT)
يُعد SEPA Credit Transfer (SCT) الشكل التقليدي لتحويل اليورو عبر SEPA. في هذا النوع، يبدأ صاحب الحساب عملية الدفع ويرسل مبلغًا باليورو إلى حساب المستفيد باستخدام بيانات مثل الاسم ورقم الآيبان.
يُستخدم SCT عادةً في دفع الفواتير، وإرسال الأموال إلى الأفراد، وسداد الرسوم الدراسية أو التجارية، وتحويل الأموال بين الحسابات داخل نطاق SEPA.
التحويل الفوري SEPA Instant (SCT Inst)
يوفّر SEPA Instant Credit Transfer إمكانية إرسال اليورو بصورة شبه فورية. وفق قواعد مجلس المدفوعات الأوروبي، يجب أن تصبح الأموال متاحة في حساب المستفيد خلال أقل من 10 ثوانٍ، ويمكن أن تعمل الخدمة على مدار الساعة طوال أيام الأسبوع.
وهذا يجعل SEPA Instant مناسبًا للمدفوعات العاجلة أو أي عملية تحتاج إلى تأكيد سريع. لكن توفر الخدمة يعتمد على البنك أو مزود خدمة الدفع والحساب المستخدم.
الخصم المباشر SEPA Direct Debit (SDD)
يختلف SEPA Direct Debit عن التحويل العادي، فبدلًا من أن تبدأ أنت كل دفعة يدويًا، تمنح الجهة المستفيدة تفويضًا لسحب مبالغ من حسابك وفق الشروط المتفق عليها.
لذلك يُستخدم غالبًا في الاشتراكات وفواتير الخدمات والتأمين والمدفوعات الدورية. ويوجد مخططان أساسيان: SDD Core للاستخدام العام وSDD B2B للمدفوعات بين الشركات.
ما الفرق بين SEPA وSEPA Instant؟
الفرق الأساسي هو السرعة وطريقة المعالجة. التحويل العادي عبر SEPA قد يحتاج إلى يوم عمل بحسب وقت إرسال الطلب والبنك، بينما صُمم SEPA Instant لوصول الأموال خلال ثوانٍ.
| العنصر | SEPA العادي | SEPA Instant |
|---|---|---|
| نوع التحويل | تحويل باليورو | تحويل فوري باليورو |
| السرعة | عادةً حتى يوم عمل | عادةً خلال ثوانٍ |
| التوفر | حسب أوقات المعالجة | 24/7 عند دعم الخدمة |
| الاستخدام | المدفوعات غير العاجلة | المدفوعات العاجلة |
| الرسوم | تختلف حسب البنك | لا يجوز أن تكون أعلى من التحويل العادي لدى الجهات الخاضعة لقواعد الاتحاد الأوروبي |
ومنذ تطبيق متطلبات Instant Payments Regulation في منطقة اليورو، أصبح على مزودي خدمات الدفع المشمولين بالقواعد توفير استقبال وإرسال التحويلات الفورية وفق الجداول التنظيمية، كما لا يجوز فرض رسوم عليها أعلى من رسوم التحويل العادي المقابل.
كم يستغرق تحويل SEPA؟
تعتمد مدة تحويل SEPA على نوع العملية والبنك ووقت إرسال الطلب.
مدة التحويل العادي: غالبًا ما يصل SEPA Credit Transfer خلال يوم عمل مصرفي. لكن إذا أرسلت الحوالة بعد وقت القطع اليومي للبنك أو خلال عطلة، فقد تبدأ المعالجة في يوم العمل التالي.
ولهذا لا تعني عبارة يوم عمل بالضرورة 24 ساعة، فقد تختلف المدة بحسب توقيت إرسال التحويل وأيام العمل لدى المؤسسات المشاركة.
مدة تحويل SEPA Instant: صُمم SCT Inst لجعل الأموال متاحة للمستفيد خلال أقل من 10 ثوانٍ وفي أي وقت من اليوم، بما في ذلك عطلات نهاية الأسبوع، طالما أن البنوك أو مزودي الدفع المشاركين يدعمون العملية.
كم تبلغ رسوم تحويل SEPA؟
لا توجد رسوم واحدة ثابتة لجميع تحويلات SEPA. التكلفة تعتمد على البنك، ونوع الحساب، والدولة، ونوع التحويل.
في كثير من الحالات تكون تحويلات SEPA منخفضة التكلفة، وقد تكون مجانية ضمن بعض الحسابات. أما إذا كان الحساب بعملة غير اليورو، فقد تظهر تكلفة إضافية بسبب تحويل العملة وسعر الصرف حتى لو كانت الحوالة نفسها تتم عبر SEPA.
كما تمنع القواعد الأوروبية الخاصة بالمدفوعات الفورية مزودي الخدمة المشمولين بها من فرض رسوم على التحويل الفوري باليورو أعلى من رسوم التحويل العادي المقابل.
لذلك، قبل تأكيد الحوالة، راجع دائمًا رسوم التحويل وسعر الصرف والمبلغ النهائي الذي سيصل إلى المستفيد بدلًا من الاعتماد على عبارة SEPA مجاني بشكل مطلق.
ما هي دول SEPA؟
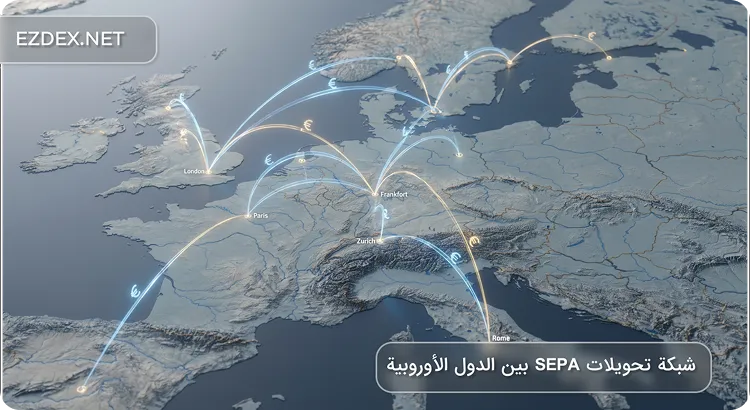
لا تقتصر منطقة SEPA على دول الاتحاد الأوروبي فقط. ووفقًا لمجلس المدفوعات الأوروبي، يشمل النطاق الجغرافي الحالي لمخططات SEPA 41 دولة وإقليمًا. ويضم ذلك جميع دول الاتحاد الأوروبي الـ27، إلى جانب المملكة المتحدة، وآيسلندا، والنرويج، وليختنشتاين، وسويسرا، وموناكو، وسان مارينو، وأندورا، والفاتيكان، والجبل الأسود، وألبانيا، ومقدونيا الشمالية، ومولدوفا، وصربيا.
لكن وجود دولة ضمن النطاق الجغرافي لـSEPA لا يعني بالضرورة أن كل بنك فيها يدعم جميع أنواع التحويلات. يجب أن تكون المؤسسة المالية نفسها مشاركة في المخطط المعني، مثل SCT أو SCT Inst، لذلك من الأفضل التحقق من البنك قبل إرسال الحوالة، خصوصًا عند الحاجة إلى تحويل فوري.
هل جميع دول SEPA ضمن الاتحاد الأوروبي؟
لا. من أشهر الأمثلة المملكة المتحدة وسويسرا والنرويج، فهي ليست دولًا أعضاء في الاتحاد الأوروبي، لكنها تقع ضمن النطاق الجغرافي لمخططات SEPA.
كما أن خروج المملكة المتحدة من الاتحاد الأوروبي لم يؤدِ إلى خروجها تلقائيًا من SEPA، لذلك يمكن للمؤسسات المالية المؤهلة فيها المشاركة في مخططات SEPA وفق الشروط المطبقة.
هل يجب أن تكون عملة الدولة هي اليورو؟
لا. بعض الدول الموجودة ضمن SEPA لا تستخدم اليورو كعملتها المحلية. المهم أن تكون عملية SEPA نفسها مقوّمة باليورو وأن تكون الحسابات والمؤسسات المالية المشاركة مؤهلة لاستخدام المخطط.
إذا كان حسابك بعملة أخرى، مثل الجنيه الإسترليني أو الفرنك السويسري، فقد يحتاج البنك إلى تحويل العملة إلى اليورو. وهنا يجب الانتباه إلى سعر الصرف ورسوم تحويل العملة، لأنها قد تتجاوز رسوم الحوالة نفسها.
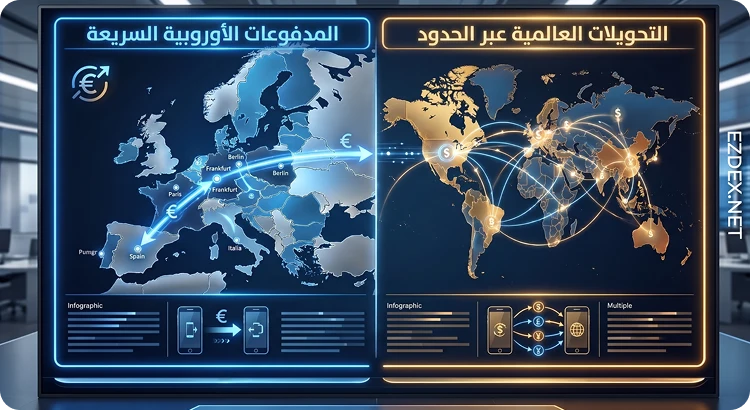
ما الفرق بين SEPA وSWIFT؟
يخلط كثير من المستخدمين بين SEPA وSWIFT لأن كليهما يُستخدم لإرسال الأموال بين البنوك، لكن نطاق الاستخدام مختلف.
SEPA نظام مخصص أساسًا للمدفوعات باليورو داخل نطاق جغرافي محدد، بينما SWIFT شبكة مراسلة مالية عالمية تستخدمها المؤسسات المالية لإرسال تعليمات الدفع دوليًا.
| العنصر | SWIFT | SEPA |
|---|---|---|
| النطاق | عالمي | دول ومناطق SEPA |
| العملة | عملات متعددة | اليورو |
| السرعة | تختلف حسب البنوك والمسار | عادةً سريعة، وقد تكون فورية |
| التكلفة | قد تشمل رسوم بنوك وسيطة | غالبًا أقل داخل النطاق |
| البيانات الأساسية | قد تتطلب IBAN وBIC/SWIFT وبيانات إضافية | IBAN وبيانات المستفيد |
| الاستخدام الأنسب | التحويلات الدولية الأوسع | تحويل اليورو داخل SEPA |
في تحويلات SWIFT قد تمر العملية عبر بنك أو أكثر من البنوك المراسلة قبل وصول الأموال، ما قد يزيد الوقت والتكلفة. أما في SEPA فتكون عملية تحويل اليورو أكثر توحيدًا داخل النطاق المخصص لها.
لهذا السبب، إذا كان كل من الحساب المرسل والمستفيد مؤهلين لتحويل SEPA وكانت العملية باليورو، فقد يكون SEPA الخيار الأبسط. أما إذا كان التحويل بعملة أخرى أو إلى دولة خارج النطاق، فقد يكون SWIFT أو حل دولي آخر هو الخيار المتاح.
هل يمكن استخدام SEPA لإرسال الأموال خارج أوروبا؟
لا يُستخدم SEPA كشبكة عالمية لتحويل الأموال إلى أي دولة. يجب أن تكون المؤسسة المالية مشاركة في مخطط SEPA وأن تستوفي العملية شروط المخطط.
فعلى سبيل المثال، الإمارات والسعودية وقطر والكويت ليست ضمن النطاق الجغرافي لـSEPA. لذلك لا يتحول الحساب البنكي المحلي في هذه الدول إلى حساب SEPA لمجرد أن المستفيد موجود في أوروبا.
هل يمكن التحويل من دول الخليج عبر SEPA؟
قد يتمكن شخص مقيم في دولة خليجية من استخدام SEPA إذا كان لديه حساب أوروبي مؤهل أو حساب لدى مزود خدمة دفع مشارك في SEPA. أما عند الإرسال مباشرة من حساب مصرفي محلي في دولة خارج النطاق، فقد يستخدم البنك مسارًا دوليًا مثل SWIFT بدلًا من SEPA.
لهذا، عند إرسال اليورو من الخليج إلى أوروبا، اسأل مزود الخدمة عن طريقة تنفيذ الحوالة، والرسوم، وسعر الصرف، والمبلغ الصافي الذي سيصل إلى المستفيد. المقارنة بين هذه العناصر أهم من الاعتماد على اسم شبكة التحويل وحده.
مزايا وعيوب
يُعد SEPA من أكثر الأنظمة ملاءمة لإرسال اليورو داخل نطاقه، لكنه ليس الخيار المثالي في كل الحالات. فهم المزايا والقيود قبل التحويل يساعدك على اختيار المسار المناسب وتجنب الرسوم أو التأخير غير المتوقع.
أهم مزايا SEPA:
- سرعة التحويل: تصل الحوالات العادية غالبًا خلال يوم عمل، بينما يمكن أن تصل تحويلات SEPA Instant خلال ثوانٍ.
- تكلفة أقل نسبيًا: تكون الرسوم في كثير من الحالات أقل من التحويلات الدولية التقليدية.
- استخدام IBAN: الاعتماد على رقم IBAN يجعل بيانات الحساب أكثر توحيدًا عند إرسال الأموال بين الدول المشاركة.
- سهولة الاستخدام: يمكن تنفيذ التحويل من تطبيق البنك أو الخدمات المصرفية عبر الإنترنت.
- مناسب للأفراد والشركات: يمكن استخدامه لدفع الفواتير، الرسوم الدراسية، المشتريات والمدفوعات التجارية.
عيوب SEPA:
القيود أن SEPA مخصص للمدفوعات باليورو وضمن نطاق جغرافي محدد. فإذا أردت إرسال عملة أخرى أو تحويل الأموال إلى حساب خارج المنطقة، فقد تحتاج إلى SWIFT أو خدمة تحويل دولية مختلفة.
كما أن الخدمات ليست مجانية دائمًا. قد يفرض البنك رسومًا على التحويل أو تحويل العملة، وقد تختلف شروط التحويل الفوري من بنك لآخر. لذلك راجع الرسوم وسعر الصرف قبل تأكيد العملية.
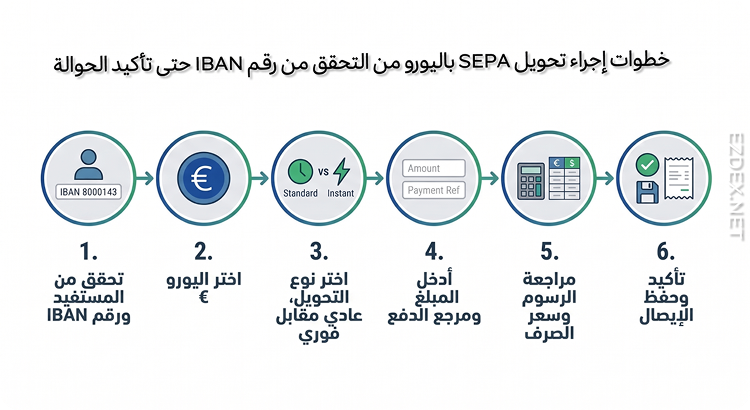
كيفية إجراء تحويل SEPA خطوة بخطوة
قد تختلف واجهة البنك من مؤسسة إلى أخرى، لكن خطوات إجراء تحويل SEPA تكون عادةً متشابهة.
1. تحقق من بيانات المستفيد
اطلب اسم صاحب الحساب ورقم IBAN الصحيح. وإذا كان التحويل مرتبطًا بفاتورة أو طلب شراء، تحقق أيضًا من مرجع الدفع المطلوب.
2. اختر التحويل باليورو
يجب أن تكون عملية SEPA مقومة باليورو. إذا كان رصيد حسابك بعملة أخرى، راجع سعر التحويل الذي سيستخدمه البنك وتكلفة صرف العملة.
3. اختر نوع التحويل
إذا لم تكن الحوالة عاجلة، استخدم SEPA Credit Transfer العادي. وإذا كنت بحاجة إلى وصول الأموال بسرعة وكان الطرفان يدعمان الخدمة، فاختر SEPA Instant.
4. أدخل المبلغ ومرجع الدفع
اكتب المبلغ بدقة وأضف الوصف أو رقم الفاتورة عند الحاجة. مرجع الدفع مهم خصوصًا عند التحويل إلى شركة أو جامعة أو متجر.
5. راجع الرسوم والبيانات
قبل التأكيد، تحقق من:
- رقم IBAN واسم المستفيد.
- قيمة الحوالة باليورو.
- رسوم التحويل.
- سعر الصرف إذا كان حسابك بعملة أخرى.
- المبلغ المتوقع وصوله.
- نوع التحويل: عادي أم فوري.
6. احتفظ بإيصال العملية
بعد تأكيد التحويل، احتفظ برقم المرجع أو إيصال الدفع حتى تتمكن من متابعة العملية أو إثبات تنفيذها عند الحاجة.
متى يكون SEPA أفضل من سويفت؟
إذا كان التحويل باليورو بين حسابين مؤهلين داخل نطاق SEPA، فعادةً يكون SEPA الخيار الأبسط من حيث الإجراءات والتكلفة والسرعة.
أما SWIFT فيكون أكثر ملاءمة عندما تكون العملية خارج نطاق SEPA أو عندما تحتاج إلى إرسال عملة مختلفة مثل الدولار الأمريكي أو الجنيه الإسترليني أو الدرهم الإماراتي.
بشكل مبسط:
- اختر SEPA عند إرسال اليورو بين حسابات مؤهلة داخل المنطقة.
- اختر SEPA Instant عندما تكون السرعة مهمة وتدعم البنوك المشاركة التحويل الفوري.
- استخدم سويفت أو خدمة تحويل دولية مناسبة إذا كانت الدولة أو العملة خارج نطاق SEPA.
ولا تختَر طريقة التحويل اعتمادًا على السرعة فقط، قارن أيضًا الرسوم، وسعر الصرف، ومتطلبات البنك، والمبلغ النهائي الذي سيصل إلى المستفيد.
الخلاصة: متى تستخدم تحويل SEPA؟
إذا كنت تريد إرسال أو استقبال اليورو بين حسابات مصرفية مؤهلة داخل منطقة SEPA، فإن تحويل SEPA يكون في كثير من الحالات من أبسط خيارات التحويل البنكي وأكثرها كفاءة.
يمكن استخدام SEPA Credit Transfer للحوالات العادية، بينما يوفر SEPA Instant خيارًا مناسبًا عندما تحتاج إلى وصول الأموال خلال ثوانٍ. أما الخصم المباشر SEPA Direct Debit فيناسب المدفوعات المتكررة مثل الاشتراكات والفواتير.
لكن قبل تنفيذ أي حوالة، لا تنظر إلى اسم النظام فقط. تحقق من رسوم البنك، وسعر صرف العملة إذا كان حسابك بعملة غير اليورو، ووقت المعالجة، وبيانات المستفيد، وما إذا كان البنك يدعم التحويل الفوري.
أما إذا كانت الحوالة خارج نطاق SEPA أو بعملة أخرى، فقد تحتاج إلى سويفت أو إحدى طرق التحويل الدولي الأخرى.
الأسئلة الشائعة
ما هو تحويل SEPA؟
تحويل SEPA هو تحويل مصرفي باليورو بين حسابات لدى مؤسسات مالية مشاركة في مخططات منطقة المدفوعات الأوروبية الموحدة. يهدف النظام إلى جعل المدفوعات باليورو بين الدول المشاركة أكثر توحيدًا وسهولة.
هل تحويل SEPA مجاني؟
ليس بالضرورة. بعض البنوك توفر تحويلات SEPA مجانًا ضمن حسابات معينة، بينما تفرض بنوك أخرى رسومًا. وإذا كان حساب المرسل بعملة غير اليورو، فقد تضاف تكلفة تحويل العملة أيضًا.
لهذا يُنصح بمراجعة رسوم الحوالة وسعر الصرف قبل تنفيذ العملية.
كم يستغرق تحويل SEPA؟
عادةً ما تتم معالجة تحويل SEPA العادي خلال يوم عمل مصرفي، لكن وقت وصول الأموال قد يتأثر بوقت إرسال الطلب والعطلات وسياسة البنك.
أما SEPA Instant فصُمم لإتاحة الأموال للمستفيد خلال ثوانٍ عند توفر الخدمة لدى المؤسسات المشاركة.
هل يعمل SEPA في عطلة نهاية الأسبوع؟
التحويلات العادية قد تتأثر بأيام العمل المصرفية. أما SEPA Instant فيمكن أن يعمل على مدار الساعة وطوال أيام الأسبوع، بما في ذلك عطلات نهاية الأسبوع، إذا كان البنك المرسل والمستقبل يدعمان الخدمة.
ما الفرق بين IBAN وSEPA؟
IBAN هو رقم موحد يُستخدم لتحديد حساب مصرفي دولي، بينما SEPA هو نظام وقواعد لتنفيذ المدفوعات باليورو بين المؤسسات المشاركة.
بمعنى آخر، IBAN هو بيانات الحساب، أما SEPA فهو طريقة يمكن استخدامها لتحويل الأموال إلى ذلك الحساب.
ما الفرق بين SEPA وSWIFT؟
SEPA مخصص أساسًا لتحويلات اليورو داخل نطاق جغرافي محدد، بينما تُستخدم شبكة سويفت في التحويلات الدولية على نطاق عالمي وبعملات متعددة.
عندما يكون التحويل باليورو بين حسابات مؤهلة داخل SEPA، قد يكون SEPA أبسط وأقل تكلفة. أما عند التحويل إلى دولة خارج المنطقة أو بعملة أخرى، فقد يكون سويفت أكثر ملاءمة.
هل المملكة المتحدة ضمن SEPA؟
نعم. رغم أن المملكة المتحدة لم تعد عضوًا في الاتحاد الأوروبي، فإنها ما تزال ضمن النطاق الجغرافي لمخططات SEPA، ويمكن للمؤسسات المالية المؤهلة فيها المشاركة في النظام.
هل سويسرا ضمن منطقة SEPA؟
نعم. سويسرا ليست عضوًا في الاتحاد الأوروبي ولا تستخدم اليورو كعملتها المحلية، لكنها ضمن نطاق SEPA. ويمكن تنفيذ التحويلات المؤهلة باليورو من وإلى المؤسسات المشاركة فيها.
هل يمكن إرسال تحويل SEPA من الإمارات أو السعودية؟
الإمارات والسعودية ليستا من دول SEPA. لذلك لا تُنفذ الحوالة من حساب مصرفي محلي فيهما تلقائيًا باعتبارها حوالة SEPA.
لكن إذا كان لديك حساب مؤهل لدى بنك أو مزود مالي أوروبي مشارك في SEPA، فقد تتمكن من استخدام النظام لإرسال اليورو إلى حساب آخر داخل المنطقة.
أحدث مقالات دروس أنظمة الدفع
كل مقالات هذا القسم